
会计“十五五”规划征求意见:职业资格衔接提速,中级会计与CPA互认还有多远?
来源:考试1002026-09-21 17:24:14阅读数:3294
近日,财政部发布《关于征求〈会计改革与发展“十五五”规划(征求意见稿)〉意见的函》(财办会〔2026〕19号)。意见稿中关于会计人才评价、考试制度以及职业资格相互衔接的表述,引发会计从业人员广泛关注。尤其是“进一步推动会计专业技术资格、注册会计师等职业资格间的相互衔接”这一方向,让不少考生开始关心:中级会计与CPA之间,未来是否会走向互认互免?
本文整理通知核心内容,解读政策意义,并重点围绕中级会计与CPA互认问题展开分析。
一、通知原文:意见稿明确提出这些内容
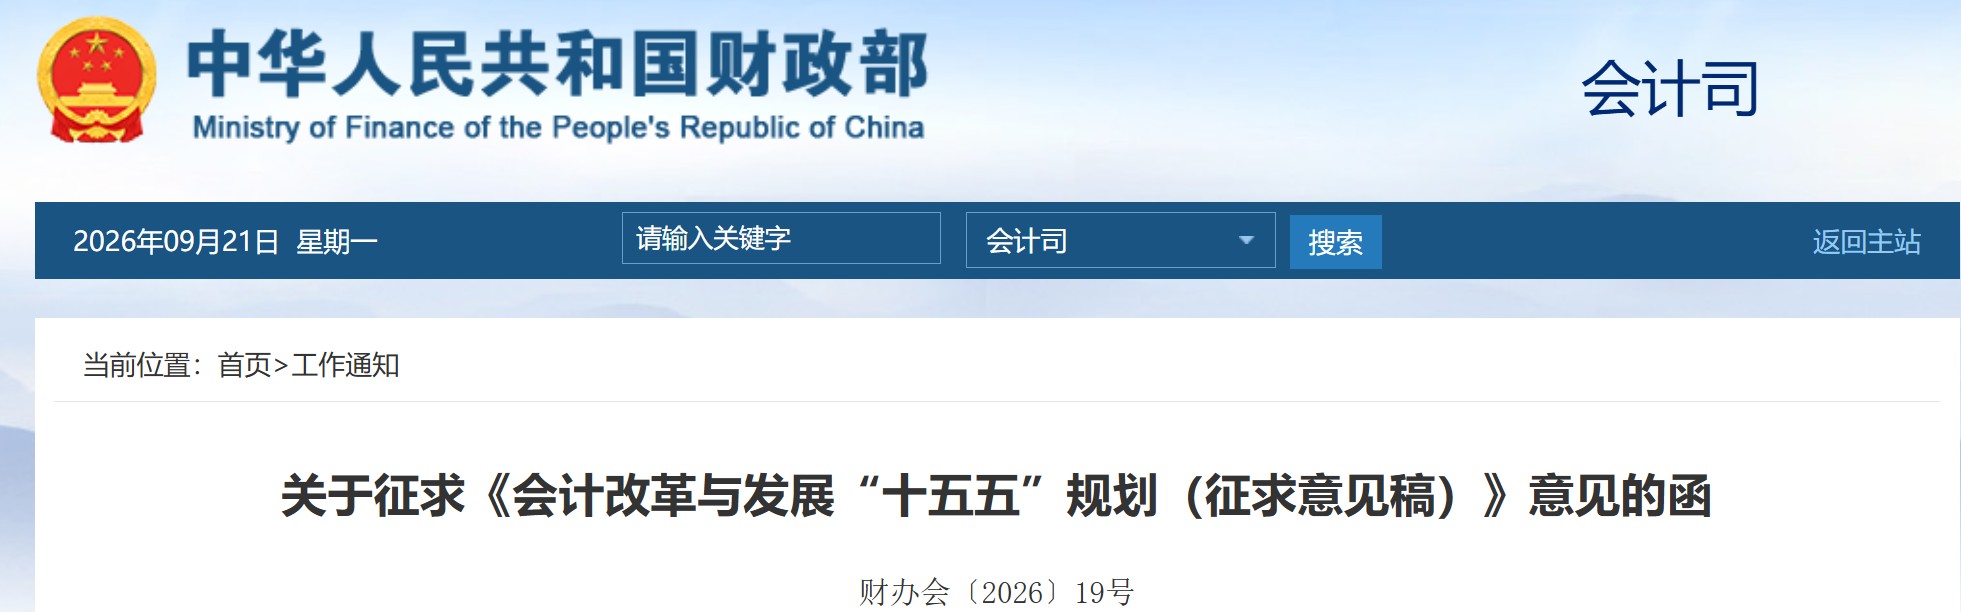
意见稿中明确指出:
研究完善适应新时代发展要求的会计人才评价标准和评价体系。
完善会计专业技术资格考试制度与评审机制,加强会计资格考试组织管理和高级、正高级会计师职称评审工作。
持续完善注册会计师考试制度,进一步深化考试质量保证体系改革,推动考试内容更贴合实务,持续优化考试组织管理。
进一步推动会计专业技术资格、注册会计师等职业资格间的相互衔接。
修订全国先进会计工作者评选表彰办法,组织做好评选表彰工作,树立先进典型,凝聚奋进力量。
该函由财政部办公厅于2026年7月2日发布,反馈截止日期为2026年7月26日。目前征求意见阶段已经结束,后续正式文件如何落地,值得持续关注。
二、政策意义:从“研究”到“进一步推动”
1. 打破制度壁垒,减少重复评价
长期以来,中级会计职称与注册会计师(CPA)分属两套评价体系。前者属于会计专业技术资格,带有职称评价属性;后者属于执业资格,主要面向注册会计师行业。两套考试在会计、财务管理、经济法等领域知识重合度较高,但考生往往需要分别备考、分别参加考试。
“进一步推动相互衔接”写入“十五五”规划征求意见稿,意味着这一方向已从早前的“研究探索”上升为未来五年的明确工作部署。
2. 畅通会计人才流动与提升通道
政策的核心目标之一,是减少重复评价,畅通各类会计人才流动和提升的渠道。对于一线会计人员而言,未来职业发展路径可能更加灵活,不必在职称评审和执业资格考试之间做非此即彼的选择。
3. 服务会计人才体系整体建设
此项改革是“十五五”时期会计人才体系建设的重要组成部分。健全人才评价体系、完善考试制度、推动职业资格衔接,三者相互配合,共同服务于建设高素质会计人才队伍的目标。
三、焦点问题:中级会计与CPA互认,现状如何?
需要首先明确:征求意见稿中的“相互衔接”是方向性部署,并不等于政策已经生效。截至目前,中级会计与CPA之间的直接互认仍然有限。
1. CPA持证人考中级会计:目前不能直接免考
现行政策下,CPA全科或单科成绩均不能直接免考中级会计的任何科目。中级会计考试仍要求考生独立完成《中级会计实务》《财务管理》《经济法》三科考核。
目前中级会计唯一的免考通道是:持有境内会计硕士或博士专业学位的人员,报考中级会计资格考试可免试《财务管理》科目。
2. 中级会计持证人考CPA:也不属于现行免试范围
根据中注协现行免试管理办法,具有高级技术职称的人员,可以申请免予注册会计师全国统一考试专业阶段一个专长科目的考试。具有会计或相关专业高级技术职称的人员,也可以按规定申请免试一个专长科目。
中级会计师属于中级职称,不属于高级技术职称。因此,仅取得中级会计资格,目前不能直接免考CPA专业阶段科目。此前网传“中级可免CPA科目”的说法,需要以中注协及各地注协正式文件为准。
3. CPA与高级会计师的互认更为成熟
相比之下,CPA与高级会计师之间的衔接已在多地落地。上海、湖北、安徽、西藏、山东、海南、重庆、江西、陕西、北京等地,均出台过相关政策。符合条件的CPA持证人,可免于参加全国高级会计师资格考试,或直接申报高级会计师职称评审。
例如,部分地区规定,取得注册会计师资格并在会计师事务所执业满一定年限,可免于参加高级会计师资格考试。具体条件因地区而异,考生需查阅当地财政部门和人社部门文件。
4. 未来趋势:科目互认有望取得突破
从知识重合度看,中级会计与CPA的以下科目对应关系较为明显:
中级《中级会计实务》与CPA《会计》;
中级《财务管理》与CPA《财务成本管理》;
中级《经济法》与CPA《经济法》。
这为未来推行相同或相近科目互认互免提供了现实基础。参考CPA与高级会计师互认的推进路径————先由部分省市试点,再逐步形成全国性制度安排,中级会计与CPA的互认也可能采取渐进式路径。
但也要看到,两套考试定位不同、难度不同、组织主体不同。最终以何种形式衔接,取决于制度设计和主管部门协调结果。
以上是“会计“十五五”规划征求意见:职业资格衔接提速,中级会计与CPA互认还有多远?”的全部内容。
- VIP题库 名师精编
- 报考指导 名师团队
- 精品好课 资料下载
 扫码下载APP
 扫码关注公众号
 小程序刷题


